当前,数字经济与实体经济深度融合进入攻坚期,金税三期及之前实行以票控税,监管核心仅核验发票真伪,企业单独 搭建财税系统即可合规,业务、财务天然割裂;金...
2026-09-10 1 金融行业报告
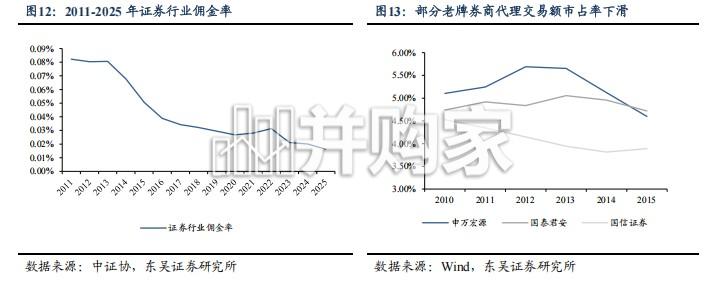
从成熟市场看行业规律,集中稳态是长期必然趋势:1)美国:历经监 管迭代与危机出清,最终形成错位竞争的稳态格局。美国券业历经多轮 变革形成分层错位竞争格局。1975 年佣金自由化压低经纪费率,行业走 向分化,经纪业务收入占比大幅下滑;80 年代衍生品与机构业务兴起, 资本向头部集中,前十券商资本占比大幅提升。1999 年混业经营放开, 独立投行与银行金控并行,独立投行高杠杆扩张积累风险。2008 年金融 危机后独立投行模式落幕,多家机构被并购或转型银行控股公司。当前 行业分层清晰:全能投行占据大型投融资与跨境并购市场;精品投行专 注并购顾问;折扣券商深耕零售财富;特色机构、做市商聚焦细分赛道, 各机构差异化经营,赛道边界明确。2)日本:行业始终由寡头垄断,危 机与改革推动主体迭代。战后日本券业形成野村、大和、日兴、山一四 大寡头垄断格局,1982 年四家占据行业九成净利润。80 年代金融开放 叠加资产泡沫,券商风险积聚,90 年代泡沫破裂后山一证券倒闭,四寡 头体制瓦解。1999 年“金融大爆炸”改革放开分业、佣金与准入限制,银 行金控、外资、互联网券商相继入局,行业集中度明显回落。2008 年金 融危机后外资收缩,本土五大综合券商承接市场份额,寡头格局再度固 化,2024 年五大券商营收、净利润市占率分别达 45%、51%。整体来看, 日本证券行业历经垄断、开放洗牌再回归集中,危机与金融改革持续重 塑行业竞争格局。
标签: 金融行业报告
相关文章
当前,数字经济与实体经济深度融合进入攻坚期,金税三期及之前实行以票控税,监管核心仅核验发票真伪,企业单独 搭建财税系统即可合规,业务、财务天然割裂;金...
2026-09-10 1 金融行业报告
相比欧美等海外市场,国内养老金融整体规模偏小,未来发展空间巨大,同时在结构和产品方面差异较大,市场化产品在近年刚刚开始探索, 产品数量和创新力仍显不足...
2026-09-08 18 金融行业报告
截至 2026 年 3 月 31 日,亚洲市场活跃 REITs 产品共计 289 支,总市值达 2,794 亿美元, 较 2024 年末增长 18%,...
2026-09-07 17 金融行业报告
碳市场已从小众走向主流,稳步成为减缓气候变化的各国政府的首 要政策工具。日本、印度和越南三个新的国家碳市场于今年投入运行, 全球 见证了 覆盖范围 愈...
2026-09-04 35 金融行业报告
几个数字足以说明这场变革的紧迫性:寿险代理人队伍从巅峰时期的 900 多万人断崖式下滑至不 足 200 万人,线下客户拜访量年均下降 15%-20%。...
2026-09-02 29 金融行业报告
投行业务空间广阔,头部集中趋势明确,利润率仍有修复空间。2025 年全市场 IPO 规模 1318 亿元,为 2022 年峰值 5869 亿元的 22...
2026-08-27 33 金融行业报告
最新留言