欧5+切换带来的短期技术性调整结束,欧洲摩托车需求反弹。受欧5+排放标准切换的影响,2025年以来欧洲摩托车注册量 持续减少,但过渡期已结束,2026...
2026-10-13 13 汽车行业报告
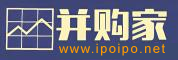
从 2022-2026 年 1-5 月自主品牌分价格带 L2~L2+ ADAS 装配结构可以看出,赛道呈现显著结构性分化:10~15 万元价位持续成为 L2~L2 + 方案装机核心阵地,装配规模与结构占比长期领跑,是 本土第三方智驾厂商实现规模化落地、推进国产替代的核心市场;此前景气度较高的 15~20 万元区间自 2024 年后装配量与份额同步回落;20 万元以上中高端自主品牌车型持续向高阶智驾升级, 基础 L2~L2 + 装配需求持续被挤压。与此同时,0~10 万元入门车型 L2~L2 + 搭载比例显著回升,下沉市场逐步打开增量空间。总量层面,自主品牌 L2~L2+ ADAS 装配规模在 2024 年触及高点 后 2025 年出现回落,赛道由全面扩张转向结构性机会为主,需求重心持续向 10-15 、0-10万主流价格带下沉。整体来看,自主品牌将基础 L2~L2+ ADAS 作为 15 万以下走量车型的标配抓手,高 端车型直接切换至高阶辅助智驾赛道,本土智驾方案商依托自主车企庞大的下沉市场订单持续放大份额,外资 Tier1 在自主品牌供应链体系的生存空间被持续挤压。
标签: 汽车行业报告
相关文章
欧5+切换带来的短期技术性调整结束,欧洲摩托车需求反弹。受欧5+排放标准切换的影响,2025年以来欧洲摩托车注册量 持续减少,但过渡期已结束,2026...
2026-10-13 13 汽车行业报告
iiMedia Research(艾媒咨询)数据显示,2017-2025年中国新能源汽车市场规模呈现前期平稳培育、后期爆发式扩容的发展态势。市场规模从...
2026-10-13 21 汽车行业报告
品牌竞争格局的快速变化已经成为中国汽车市场的 “新常态”。短短几年间,市场经历了新品牌的野 蛮生长、价格战的此起彼伏、技术路线的反复博弈, 以及淘汰赛...
2026-10-12 25 汽车行业报告
极氪 9X 与 8X 拉动销量,深度绑定宁波汽车产业并带动区域经济增 长。极氪(ZEEKR)是吉利汽车和吉利控股集团于 2021 年 3 月创立 的全...
2026-10-11 18 汽车行业报告
从用户使用渗透率与功能吸引力2个维度评估车机导航各项功能的价值定位,车道定位与变道引导、周围车辆行人实景渲染、沉浸式3D路口画面为高吸引高渗透功能,...
2026-10-06 27 汽车行业报告
从价格带来看,20-25 万元区间装配率增幅最大,2026 年 5 月从上年同期 34.1%升至 60.6%;50 万元以上区间装配率最高,达 70....
2026-10-03 32 汽车行业报告
最新留言