针对关键矿产对外依存度现状、地缘格局及全球需求变化,中国在宏观层面多措并举保障资源安 全,构建起“ 国内保障、海外布局、精准管控” 的资源安全体系。具...
2026-09-01 34 新材料及矿产报告
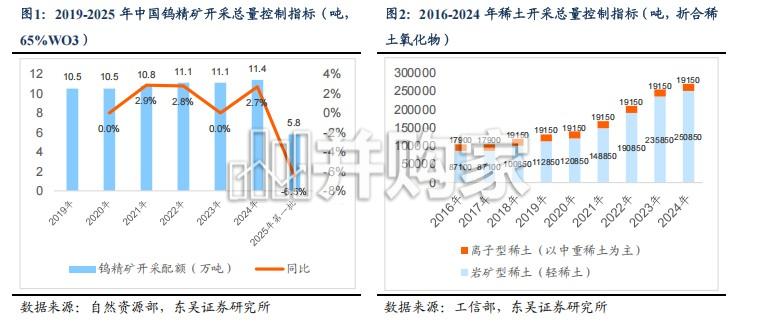
从全球战略矿产禀赋来看,我国钨、中重稀土均拥有突出资源竞争优势。钨方面, 据 USGS,2025 年中国钨储量达 250 万吨,占全球超 53%,位居全球首位;钨产量 6.7 万金属吨,占全球近 80%。叠加成熟选矿与冶炼产能,中国在全球钨供给端主导地位稳 固。稀土氧化物储量、产量占比同样全球领先,据 USGS,2025 年全球稀土储量大于 9000 万吨,中国稀土储量为 4400 万吨,占全球总量的 48.9%;2024 年中国稀土产量达 27 万 吨,占全球 69.2%。二者叠加完整深加工产业链,共同构筑我国关键金属独特资源壁垒。 钨、稀土应用于重要领域,受开采配额管理。当前,两个品种的配额皆面临收束, 供给侧紧张程度攀升。钨、稀土均为战略性关键矿产,广泛应用于高端装备、新能源、 航空航天、国防军工等核心领域,国内长期实施年度开采总量配额刚性管控。近年两类 品种开采指标持续收紧,供给约束持续强化:钨矿方面,自然资源部下调开采总量指标, 2025 年度第一批钨矿开采总量控制指标 58000 吨,相较 2024 年第一批配额的 62000 吨 同比下滑 6.5%,并严控超指标、无指标生产,原料流通端持续偏紧。稀土实行工信部、 自然资源部、发改委三部委联合总量调控,近年来稀土开采总配额增量高度克制,其中 稀缺中重稀土指标零增长,配套全链条产品追溯、出口许可从严管理,政策端收缩力度 显著。综合来看,钨与稀土开采配额同步收窄,上游原料供给弹性持续走低,行业供给 侧紧张程度稳步攀升。
标签: 新材料及矿产报告
相关文章
针对关键矿产对外依存度现状、地缘格局及全球需求变化,中国在宏观层面多措并举保障资源安 全,构建起“ 国内保障、海外布局、精准管控” 的资源安全体系。具...
2026-09-01 34 新材料及矿产报告
钽和铌在自然界中常以共生、伴生矿物的形式存在,不会以自由金属的形式产出。钽和铌在自然界中易与 铀、钍、稀土、 钛、锆和钨等元素发生类质同像作用,含铌钽...
2026-08-31 28 新材料及矿产报告
深海采矿天然面临原矿含水率高、运输距离远和作业环境复杂的成本压力,TMC 项目的经 济性突破口在于用高品位和多金属收入覆盖这部分劣势。 深海多金属结核...
2026-08-28 35 新材料及矿产报告
资源分布分散,储量统计透明度较低。由于非洲手工开采矿区资源勘察与统计不足,同时 钽广泛以锂矿、锡矿伴生形式存在,能较好反映全球储量的统计数据尚未形成。...
2026-08-26 41 新材料及矿产报告
GDP与人均GDP是国民经济核算的核心指标,可以反映一个国家或地区经济状况和发展水平,也可以衡量一个国家 的工业化进程,而工业化进程又与资源的消耗密切...
2026-08-17 41 新材料及矿产报告
钼(Mo)是 1778 年由瑞典科学家卡尔·威廉·舍勒发现的天然元素,其 原子序数为 42,属于元素周期表第二系列 VIB 族过渡元素,位于铬与钨之间...
2026-08-16 36 新材料及矿产报告
最新留言