光模块加速迭代,设备投资力度加大:在 AI 算力产业高速发展的浪潮下, 光模块作为光通信系统的核心器件,迎来了前所未有的需求爆发。2025 年全球数通...
2026-11-09 18 光电行业报告
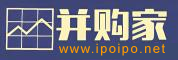
光通信产业链整体呈现“光通信芯片—光通信组件—光模块—光通信设备—终端市场”的结构,其中,产业链上游主要包括光通信芯 片、光通信组件、光模块等。光通信芯片处于产业链的最前端,是光通信组件、光模块的核心元器件,光通信芯片与一系列电子元器件 共同封装后形成光模块,进而集成于中游的光通信设备中,并最终广泛应用于下游的电信市场、数通市场和新兴市场。 从产业链价值的角度,芯片环节是“肉”最厚的部分。根据长光工程师、激光之家订阅号,光芯片成本占光模块总成本的30%至60%, 且在快速上升。随着光模块向800G、1.6T甚至3.2T迭代,光芯片在整个器件中成本占比有望超过60%甚至超过70%。高端光芯片毛利 率显著高于光模块组装,随着CPO等新一代技术的量产,光模块组装环节的利润将快速下降,利润进一步向CW光源、高速EML阵列芯 片等集中。
标签: 光电行业报告
相关文章
光模块加速迭代,设备投资力度加大:在 AI 算力产业高速发展的浪潮下, 光模块作为光通信系统的核心器件,迎来了前所未有的需求爆发。2025 年全球数通...
2026-11-09 18 光电行业报告
大模型参数规模正迈向十万亿级甚至更高,推动智能算力需求爆发式增长。超大模型训练中的张量并行、专家并行等模式,高度依赖集群内 GPU之间频繁、大规模的数...
2026-11-06 36 光电行业报告
AI 需求主导全球以太网光模块市场发展。据 LightCounting 数据,在人工智能算力集群、 云数据中心需求增长,以及电信网络厂商需求复苏的驱动...
2026-10-25 47 光电行业报告
光模块封装的核心 工艺主要 包括贴片、引线键合、耦合 等 。1)贴片:将激光器芯片、探测器芯 片等各类光电裸芯片精确地固定在 PCB、陶瓷、基板等载体...
2026-09-30 36 光电行业报告
激光设备作为高端制造领域的关键装备,正逐渐成为我国制造业转型升级的重要支撑。当前,激光产业正从上游器件优势向下游智能终 端渗透,从工业智能向消费电子、...
2026-09-15 42 光电行业报告
AI计算集群(GPU/ASIC)的出货量是驱动光模块和网络带宽需求的根本动力。AI芯片与外部进行数据交换,取决于芯片 本身的网络接口速率以及网络架构;...
2026-09-14 61 光电行业报告
最新留言