国内人身险银保渠道已历经 30 年发展,可主要分为五大发展阶段。 阶段一(1996-2000):银保业务探索期,多家险企开拓银保渠道。1) 1996...
2026-09-13 13 金融行业报告
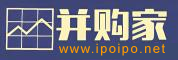
历经多轮监管与产品改革,当前我国寿险行业头部份额稳固:1)1980- 1996 年:寿险专业化竞争市场逐步形成。1980 年国内保险业务恢复后, 全国仅中国人保一家全国性保险经营主体。1985 年《保险企业管理暂行 条例》出台,首次放开保险机构市场准入门槛,市场格局进入松动拐点。 1995 年伴随产寿分业经营原则确立,寿险专业化竞争市场初步形成,彼 时人保、平安、太保几乎包揽全部市场份额。2)1997-2016 年:多元主 体扩容,规模至上的增量竞争时代。一方面,我国寿险市场参与者持续 扩容:①入世后国内保险市场对外开放进程提速,人身险行业迎来合资 公司集中设立的发展浪潮。②2004 年原保监会定调增加市场主体,放宽 险企设立门槛,大批民营寿险集中批筹。③2009-2013 年银行系寿险批 量落地,寿险行业新增渠道型竞争者。另一方面,我国寿险行业定价与 产品规则持续迭代,2010 年代初万能险崛起进一步助推中小险企突围。 在此背景下,寿险行业逐渐由高度垄断走向充分分散竞争。3)2017 年 至今:“资产驱动负债” 彻底退场,竞争格局趋于固化。一方面,监管 驱动“资产驱动负债” 彻底退场,倒逼全行业回归“保险姓保”,行业发展 重心转向长期期交重疾、终身寿险、养老年金等长期保障储蓄产品,中 小险企弯道超车捷径被拦断。另一方面,偿二代搭建起以风险为核心的 精细化资本约束框架,显著抬升国内寿险行业准入与持续经营的资本门 槛,进一步固化了寿险行业的竞争格局。2017 年之后,国内寿险行业竞 争格局呈现梯队格局逐步固化的演化特征,人身险公司保费收入 CR5、 CR10 在 2017 年后保持相对稳定,至 2025 年分别为 45%、60%,行业 顶层优势牢固。
标签: 金融行业报告
相关文章
国内人身险银保渠道已历经 30 年发展,可主要分为五大发展阶段。 阶段一(1996-2000):银保业务探索期,多家险企开拓银保渠道。1) 1996...
2026-09-13 13 金融行业报告
利率中枢不断下行,对险企经营带来了严峻挑战。近二十年国内长端利率中枢呈下行趋势,十年期国债到期收益率从2014年超过4.5%降至目前 的1.7%-1....
2026-09-10 20 金融行业报告
从成熟市场看行业规律,集中稳态是长期必然趋势:1)美国:历经监 管迭代与危机出清,最终形成错位竞争的稳态格局。美国券业历经多轮 变革形成分层错位竞争格...
2026-09-10 23 金融行业报告
当前,数字经济与实体经济深度融合进入攻坚期,金税三期及之前实行以票控税,监管核心仅核验发票真伪,企业单独 搭建财税系统即可合规,业务、财务天然割裂;金...
2026-09-10 17 金融行业报告
相比欧美等海外市场,国内养老金融整体规模偏小,未来发展空间巨大,同时在结构和产品方面差异较大,市场化产品在近年刚刚开始探索, 产品数量和创新力仍显不足...
2026-09-08 24 金融行业报告
截至 2026 年 3 月 31 日,亚洲市场活跃 REITs 产品共计 289 支,总市值达 2,794 亿美元, 较 2024 年末增长 18%,...
2026-09-07 20 金融行业报告
最新留言