数据中心机柜转向高功率:随芯片功率提升及模型要求高密度堆叠,数据中心机柜功率逐步增加。根据英伟达白皮书,其机柜产品从最早的Ampere10kw系列机柜...
2026-10-05 4 云计算行业报告
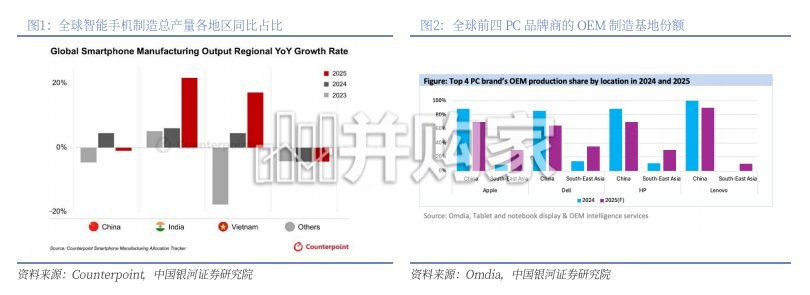
从全球维度看,东盟在全球电子产业链中的战略权重正快速抬升。2024年电子行业投资占该地区总投资份额较高,且在全球半导体组装、测试和封装中的份额较高,东盟的产业角色正从低附加值装配向电子电气与半导体后段制造跃迁。这一地位抬升正加速全球消费电子制造从“中国单极”向多极分化:2025年越南智能手机产量占比相较2024年快速提升,PC品牌东南亚产能占比亦有较大增长。对中国消费电子产业而言,这种区域崛起正驱动整机厂与零部件厂同步“外扩”,形成“客户先行-供应链跟随-区域化交付”的连锁迁移——全球品牌巨头为规避关税率先转移订单,核心供应商为锁定客户跟随建厂,最终推动东南亚从组装基地升级为面向全球的区域化交付中心。东南亚产能扩张对中国消费电子产业形成利弊共存的双向影响。机遇层面:一是助力龙头企业分散产能布局、增强供应链韧性,对冲关税与地缘风险;立讯精密、领益智造等企业在越南、泰国、菲律宾布局海外基地,就近服务海外客户、保障全球交付。二是驱动全球价值链分工优化,国内持续锁定研发、核心元器件、高端工艺等高附加值环节,东南亚承接终端装配、模组制造等环节,推动产业升级;同时海外基地也便于企业开拓东盟本地消费市场。风险层面:低端标准化组装产能持续外流,中小代工企业竞争压力加大;长期来看,东南亚本地配套逐步完善,存在下游品牌降低对华零部件采购的潜在风险;此外全球化布局也将增加企业资本开支与跨国经营管理难度。
标签: 云计算行业报告
相关文章
数据中心机柜转向高功率:随芯片功率提升及模型要求高密度堆叠,数据中心机柜功率逐步增加。根据英伟达白皮书,其机柜产品从最早的Ampere10kw系列机柜...
2026-10-05 4 云计算行业报告
算力需求爆发推动芯片功耗和机柜功率密度快速提升。以英伟达平台为例,GPU热设计功耗从A100的400W提 升至B300的1100W,未来VR300潜在...
2026-10-04 9 云计算行业报告
2Q26 美国头部云厂商(亚马逊、微软、谷歌)业绩展现出 AI 相关投资 ROI 持续提升趋势, 即在 Capex 指引不变或仅因存储涨价/交付提前等...
2026-09-30 20 云计算行业报告
液冷技术因芯片功率高增与PUE政策收紧,从“可选”迈入“必选”。随着AIDC芯片功耗不断攀升, 传统风冷面临物理极限,驱动散热系统向液冷升级。同时,在...
2026-09-23 32 云计算行业报告
[Download]资源名称:世邦魏理仕报告:韩国数据中心投资:稀缺溢价、供应与退出潜力(英文,45页)...
2026-09-22 20 云计算行业报告
机架级 AI 计算彻底改变了这一逻辑。GPU 之间需要通过 NVLink 或高速网络保持 低时延、高带宽互联,服务器不能依靠拉大物理距离降低热密度;同...
2026-09-11 40 云计算行业报告
最新留言